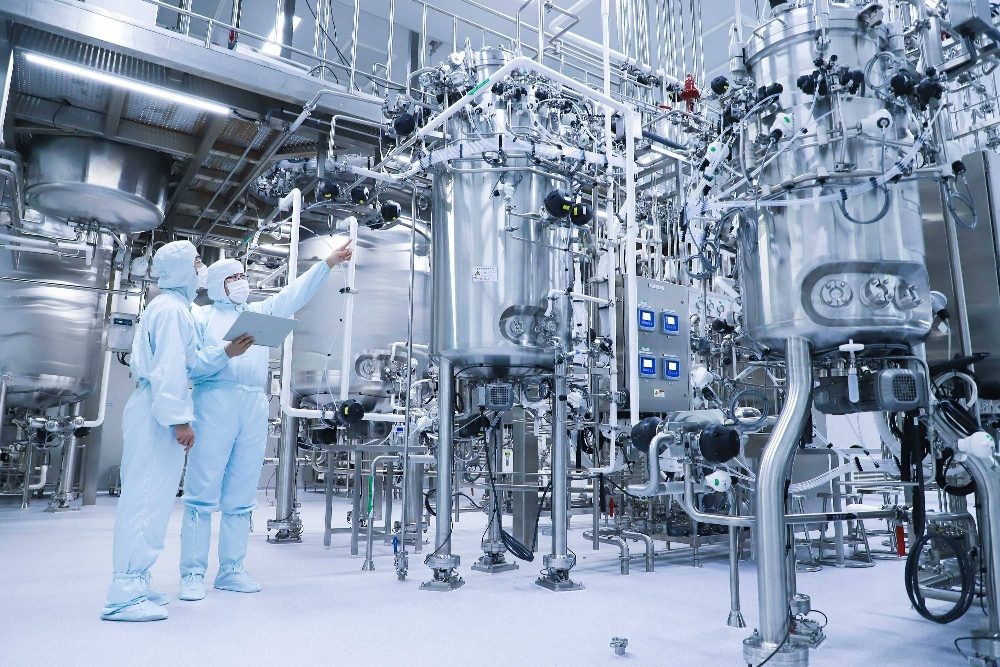
行业格局:从辅助设备到生产核心的跃迁
工业除湿曾长期被视为暖通系统的附属功能,仅在梅雨季或高湿地区被临时启用。然而,随着精密制造、新能源、生物医药等产业对生产环境要求的指数级提升,除湿能力正从“辅助保障”跃升为“核心工艺参数”。在锂电、半导体、食品加工等领域,湿度失控直接意味着批次报废与良率崩塌,除湿系统的可靠性已成为企业交付能力的底层支撑。
当前市场格局呈现明显的分层特征:低端市场以转轮除湿与冷冻除湿的标准化产品为主,价格竞争激烈;中高端市场则向系统集成与能效优化演进,头部企业通过定制化方案锁定大客户。值得关注的是,国产除湿设备在转轮材料与智能控制领域加速追赶,部分细分赛道已实现进口替代,行业集中度正从分散走向收敛。
据Grand View Research数据,2023年全球工业除湿设备市场规模约为48亿美元,预计2024—2030年复合增长率达6.2%,其中亚太地区贡献超四成增量,中国市场的增速领先全球平均水平约2个百分点。
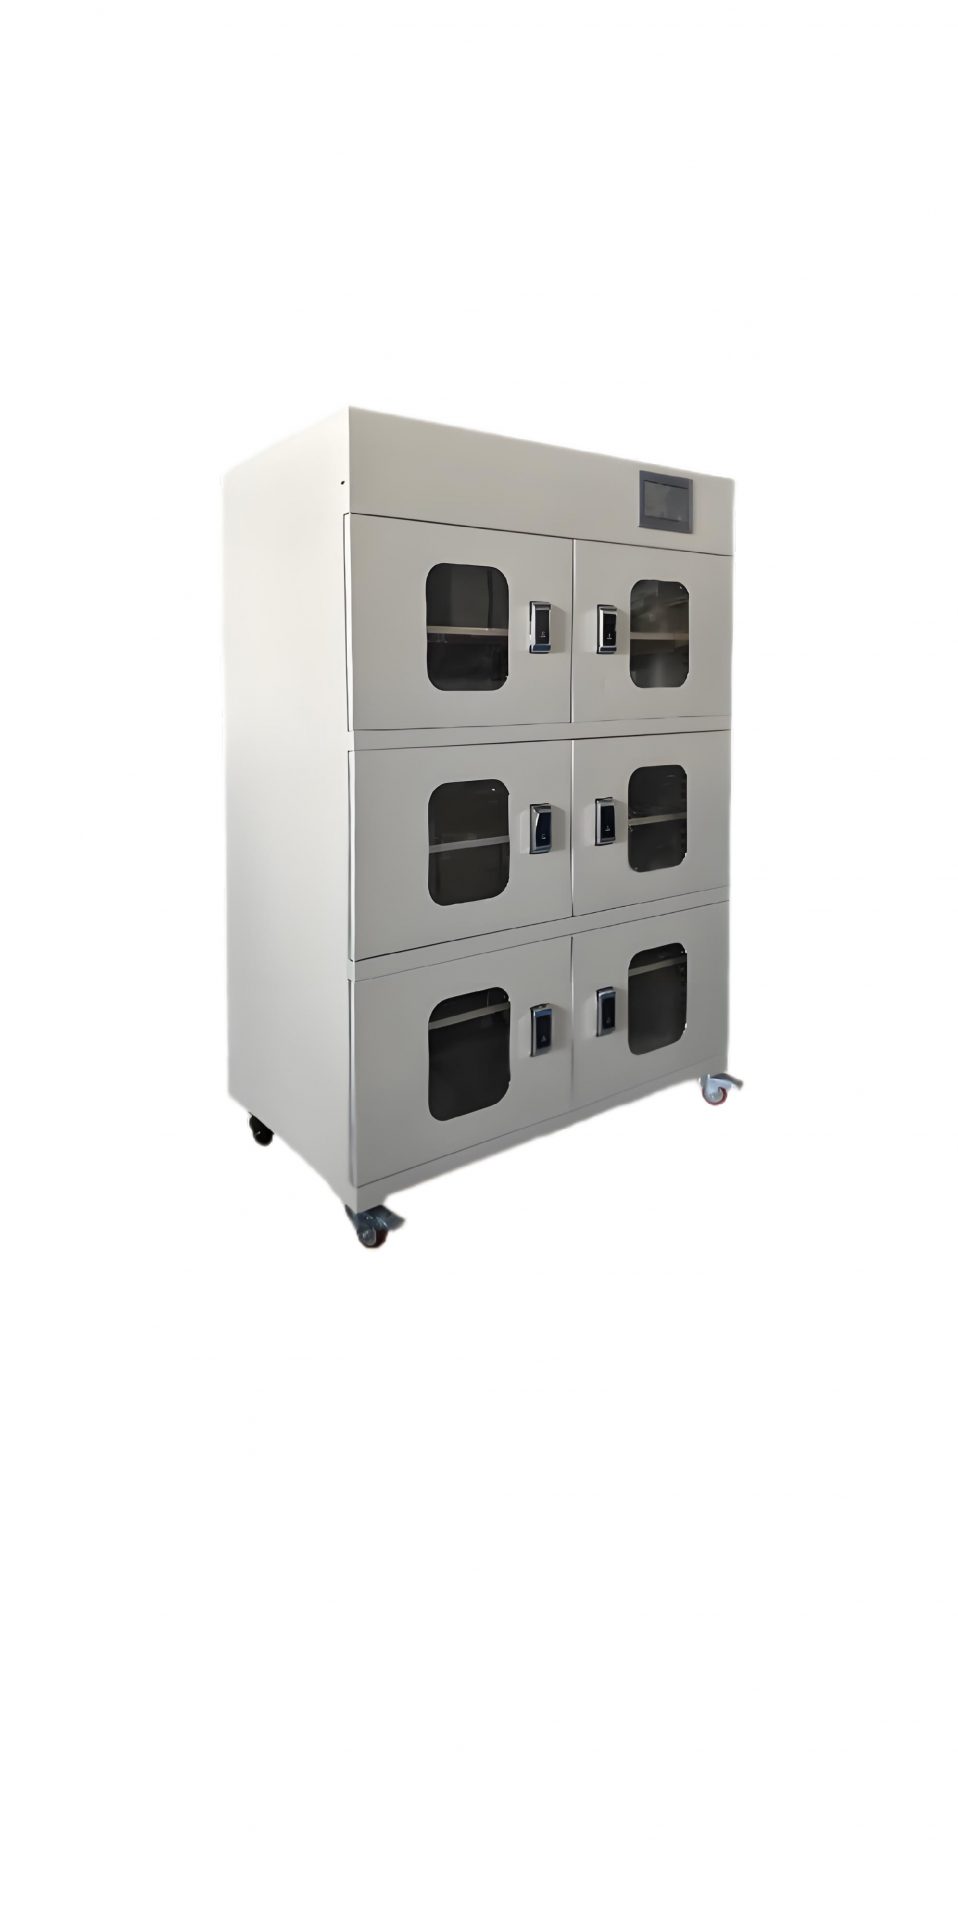
技术演进:能效与智能双轮驱动
技术层面,工业除湿正经历两条主线的并行突破。其一为能效革命:传统冷冻除湿在低露点工况下能耗居高不下,而新型复合转轮材料与热泵耦合系统的结合,使单位除湿能耗下降20%—35%,部分头部厂商已推出余热回收型机组,将除湿与工艺热回收一体化设计。其二为智能控制:基于物联网的湿度传感网络与AI算法,使除湿系统从“定频运行”转向“按需供给”,实时匹配生产节拍与室外气象变化。
更值得关注的是系统级集成趋势。单一除湿设备正被纳入工厂能源管理平台,与空调、新风、洁净室压差控制联动,形成微环境整体解决方案。这种从“卖设备”到“卖环境指标”的转变,正在重构供应商与制造企业之间的价值链条。
| 技术路线 | 适用露点范围 | 典型能效水平 | 核心优势 |
|---|---|---|---|
| 冷冻除湿 | 0℃以上 | 中等 | 成本低、维护简便 |
| 转轮除湿 | -40℃至0℃ | 较低(新型复合转轮改善明显) | 低露点能力强 |
| 热泵耦合系统 | -20℃至10℃ | 高 | 余热回收、综合能效优 |
市场驱动力:合规、成本与ESG三重奏
驱动力首先来自合规压力。药品GMP、食品HACCP以及电子制造洁净室标准对湿度容差的要求日益严苛,湿度超标不再只是质量问题,而是触发审计风险的合规事件。其次为成本倒逼:在锂电与光伏行业,湿度失控导致的废品成本远高于除湿设备投入,企业算的是“良率账”而非“设备账”。第三重驱动力来自ESG议程,高效除湿系统带来的能耗节约直接转化为碳减排指标,成为企业绿色工厂认证与出口合规的加分项。
此外,供应链本地化趋势也在催化需求。制造企业倾向于选择响应速度快、可提供全生命周期服务的本土除湿方案商,这为具备服务网络优势的国内企业打开了窗口期。
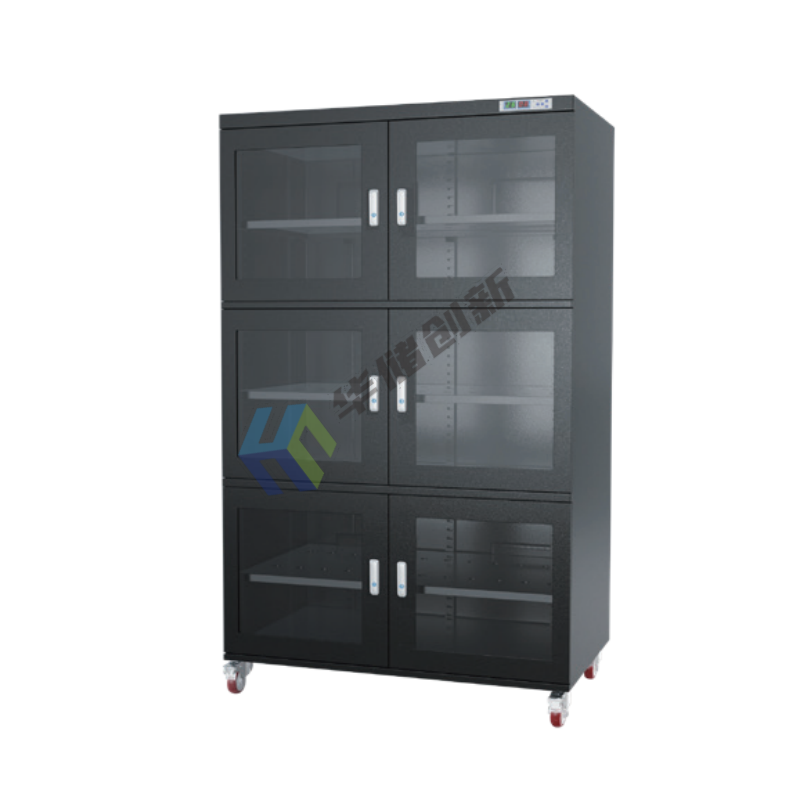
未来3—5年预测:从设备竞争到生态竞争
展望未来三至五年,工业除湿领域的竞争逻辑将发生根本性位移。我们判断将出现三大趋势:其一,能效标准趋严将淘汰一批低端产能,具备热回收与智能群控能力的产品成为准入门槛;其二,除湿即服务(DaaS)模式兴起,企业按湿度达标结果付费,降低初始投资门槛;其三,行业整合加速,暖通巨头与专业除湿厂商通过并购补齐系统集成能力。
- 能效门槛提升:预计2026年前后,重点行业将出台除湿系统能效限定值,低效设备退出主流市场。
- 服务化转型:头部厂商的服务收入占比有望从当前不足15%提升至30%以上。
- 跨界融合:除湿系统与储能、余热利用的耦合设计成为差异化卖点。
对企业而言,工业除湿不再是可选项,而是竞争力方程中的关键变量。尽早将除湿能力纳入生产战略与ESG规划的企业,将在良率、合规与品牌溢价上获得复合回报。反之,忽视微环境控制的企业,可能在下一轮产业升级中被隐性成本拖累。