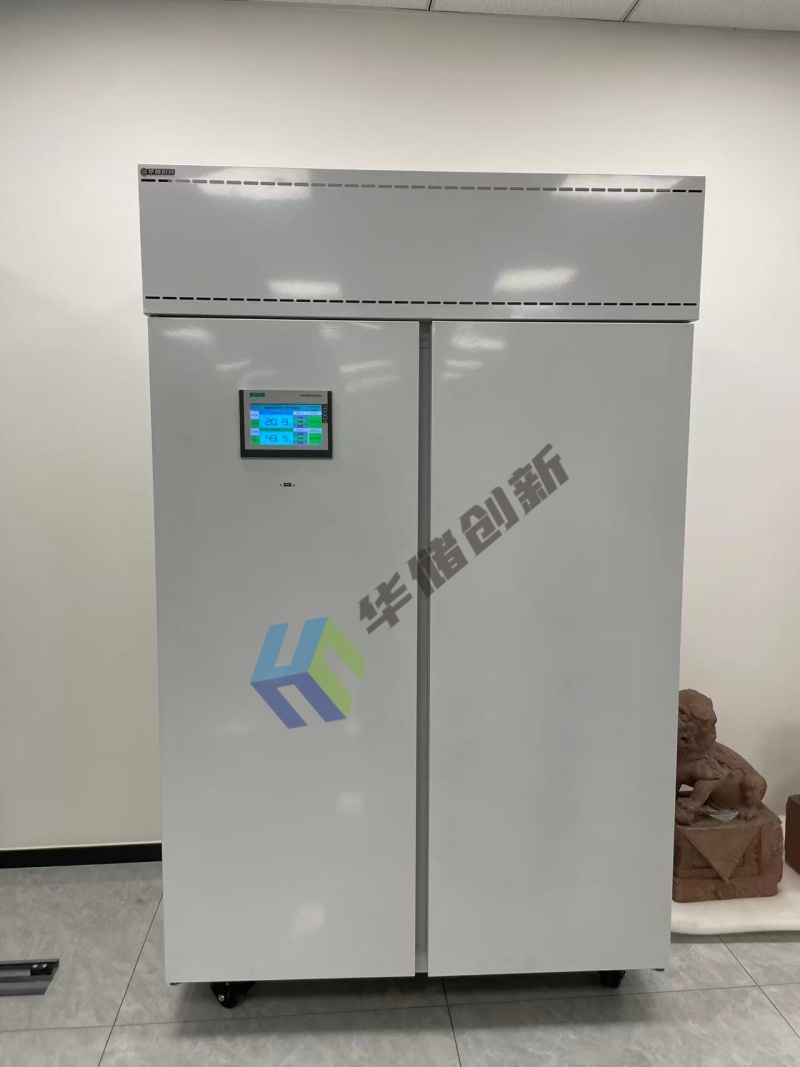
字画储存恒湿柜,这个曾经只存在于博物馆库房和顶级拍卖行后台的专业设备,正在以超出多数人预期的速度进入私人藏家、画廊和中小型艺术机构的视野。表面看这是一个细分到不能再细分的环境控制品类,但把它放进整个艺术品保存与微环境控制的大盘子里,会发现一条清晰的增长曲线正在形成。
据Art Basel与UBS发布的《2024年艺术市场报告》,全球艺术品与古董交易额约为575亿美元,中国内地市场占比稳定在20%左右;与此同时,国内私人收藏群体规模持续扩大,仅高净值人群中的艺术品配置比例就已超过15%。
这意味着,字画的“存量保护需求”正在从机构端向私人端大规模迁移,而恒湿柜正是承接这一迁移的核心硬件之一。
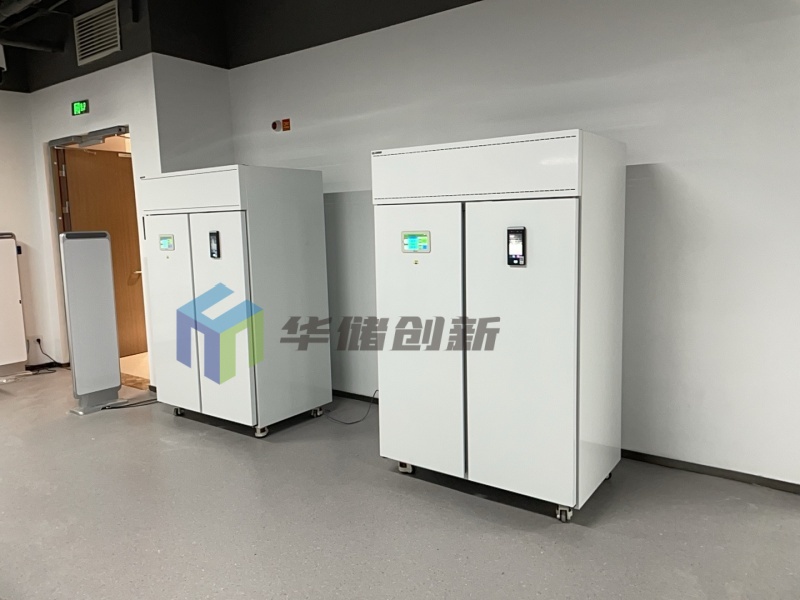
行业格局:从博物馆专用到私人藏家刚需
过去十年,字画储存恒湿柜的市场格局高度集中。上游是少数掌握精密湿度传感器与微环境控制算法的外资品牌,中游是依托博物馆项目生存的定制化集成商,下游则几乎被公立文博机构包揽。私人市场长期处于“用防潮箱凑合”的灰色地带。
但这一格局正在松动。一方面,国产环境控制企业在传感器精度和控湿稳定性上快速追赶,价格带下探明显;另一方面,藏家对字画品相的认知从“别发霉”升级到“别酸化、别起翘、别虫蛀”,需求颗粒度变细,倒逼供给端分层。
- 高端线:面向拍卖行、美术馆库房,强调±2%RH以内的湿度波动控制与数据可追溯;
- 中端线:面向画廊与资深藏家,主打恒湿稳定性与静音、低能耗;
- 入门线:面向新晋藏家,以“防潮+防虫+可视监控”为卖点快速放量。
技术演进:控湿精度之外,竞争焦点正在转移
恒湿柜的技术演进大致走过三个阶段:早期靠干燥剂被动吸湿,中期靠压缩机或半导体除湿实现单向控湿,当前则进入“双向恒湿+微环境监测”阶段。真正拉开差距的,不再是能不能除湿,而是能不能在开门取画、季节交替、断电恢复等扰动场景下快速回稳。
更值得关注的是技术竞争焦点的迁移。控湿精度正在成为基础门槛,下一阶段的差异化集中在三个方向:一是低振动与无风感设计,避免气流和机械振动对纸绢类文物的隐性损伤;二是内置环境数据记录与远程告警,让储存状态从“黑箱”变为“可审计”;三是材料层面的无酸内衬与抑菌涂层,把柜体本身变成保护系统的一部分。
中国文物保护技术协会相关研究指出,纸绢类文物在相对湿度45%—55%、温度18℃—22℃区间内老化速率最低,湿度反复波动造成的纤维疲劳,往往比恒定偏高的湿度更具破坏性。
这一结论直接推动了“稳”优于“低”的产品逻辑转变,也让具备快速回稳能力的恒湿柜获得溢价空间。
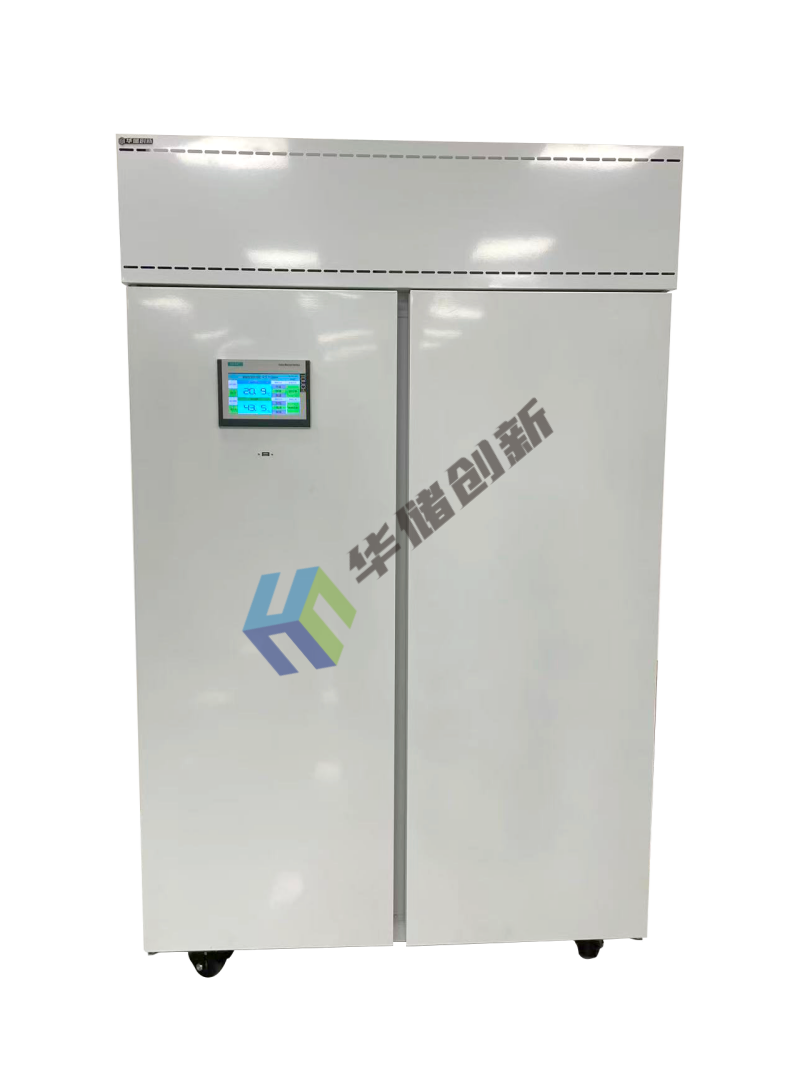
市场驱动力:谁在买单,为什么现在买
需求侧的爆发并非偶然。第一重驱动力来自藏家结构变化:新一代藏家更习惯用数据说话,愿意为“可验证的保护”付费。第二重驱动力来自字画流通环节的规范化,拍卖与保险机构对藏品储存条件的要求日趋严格,恒湿柜从“加分项”变成“准入项”。
第三重驱动力则是供给端的成本下降与渠道下沉。国产核心部件的成熟让中端恒湿柜价格进入万元级区间,电商与专业渠道并行,触达效率显著提升。三者叠加,使得字画储存恒湿柜从“机构专用设备”转变为“私人收藏基础设施”。
| 驱动因素 | 核心表现 | 对恒湿柜市场的影响 |
|---|---|---|
| 藏家结构变化 | 年轻藏家占比上升,重视数据化保护 | 推动监测与告警功能成为标配 |
| 流通规范化 | 拍卖、保险对储存条件提出硬性要求 | 提升中高端产品渗透率 |
| 成本与渠道下沉 | 国产部件成熟,价格带拓宽 | 加速入门级市场放量 |
未来3—5年预测:分层加速,服务化是胜负手
展望未来三到五年,字画储存恒湿柜市场大概率呈现“总量快增、结构分层”的态势。入门级产品会因价格下探而快速普及,但同质化竞争激烈,利润空间被压缩;中高端市场则围绕控湿稳定性、数据服务与售后校准形成壁垒。
更关键的变量在于商业模式。单纯的硬件销售天花板有限,而“设备+环境数据服务+定期校准维护”的组合,正在成为头部企业锁客的手段。谁能把恒湿柜从一次性买卖变成持续服务入口,谁就更可能在下一轮竞争中占据主动。
对藏家和机构而言,需要警惕的误区也很明确:只看湿度数字不看波动曲线、忽视柜内气流与振动、把恒湿柜当成一劳永逸的保险箱。设备只是微环境管理的一环,定期监测与科学摆放同样不可省略。