


控湿柜,这个在精密制造与文物保护领域低调运行数十年的设备品类,正因半导体、锂电、生物医药等产业的快速扩张而走到聚光灯下。它不再只是防潮箱的升级版,而是演变为具备主动调控、数据追溯和系统集成能力的精密环境控制终端。本文从行业格局、技术演进、市场驱动力三个维度切入,给出未来三到五年的趋势判断与选型部署建议。
一、行业格局:从分散走向集中,国产替代加速
全球控湿柜市场长期由日本、德国和我国台湾地区厂商主导,尤其在超低湿(<5%RH)与洁净氮气柜领域,头部品牌占据高端半导体客户。但过去五年,国内厂商在湿度传感器、分子筛转轮和智能控制算法上快速追赶,中端市场国产化率已显著提升。
据行业研究机构数据,2024年全球控湿柜市场规模约为18.6亿美元,预计2030年将达到29.4亿美元,复合年增长率约7.9%。其中亚太地区贡献超过45%的需求增量。
竞争焦点正从单一硬件参数转向“控湿精度+能耗+数据接口”的综合能力。电子厂房、锂电产线和文博机构成为三大主力赛道,行业集中度缓慢上升。
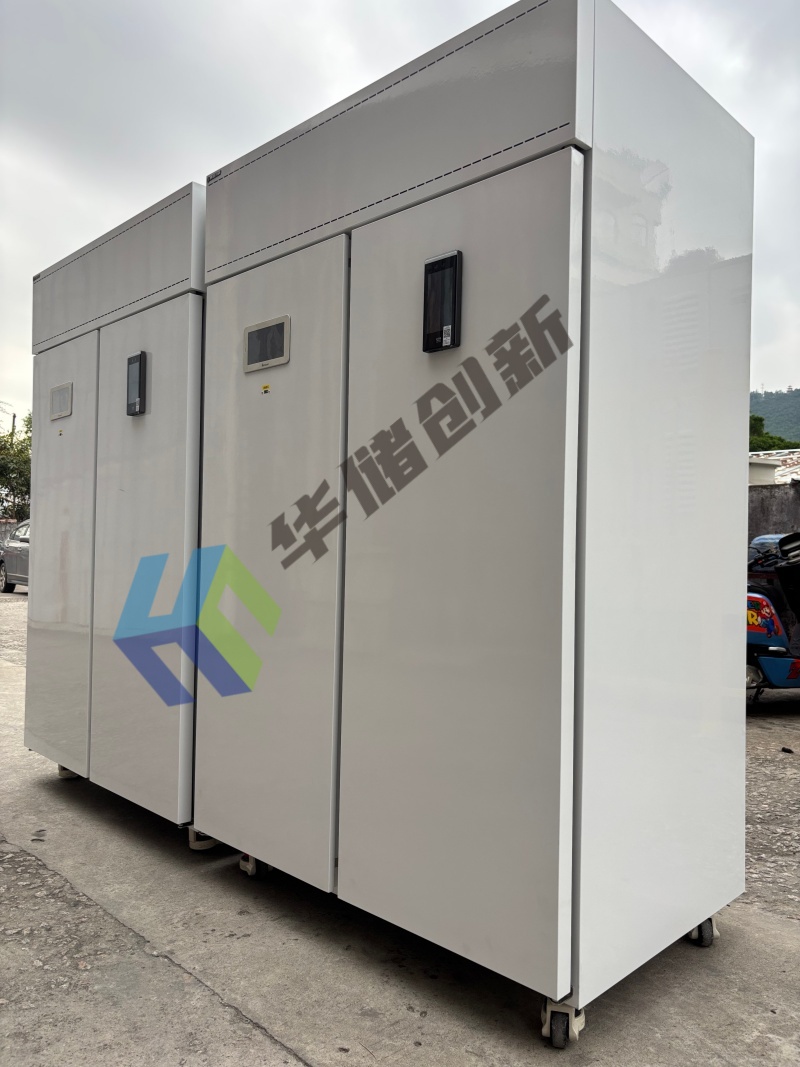
二、技术演进:从被动吸附到智能闭环
第一代控湿柜依赖硅胶或分子筛静态吸附,湿度波动大、再生繁琐。第二代引入半导体制冷除湿,实现中低湿区间自动调节。当前第三代产品则走向“传感器阵列+算法预测+氮气循环”的闭环控制。
- 控湿精度:高端机型已可稳定在±1%RH,满足半导体晶圆存储要求。
- 能耗优化:变频压缩机与转轮技术使单位除湿能耗下降约30%。
- 数据能力:支持Modbus、OPC UA等协议,接入MES与EMS系统。
值得关注的是,固态离子导体除湿技术正在实验室走向中试,未来有望替代传统压缩机制冷,进一步缩小体积并降低振动。
三、市场驱动力:三大需求引擎
控湿柜需求爆发并非偶然,而是由产业升级与合规要求共同推动。
- 半导体与先进封装:晶圆、芯片在存储和运输中对湿度极度敏感,湿气导致的氧化和分层是良率杀手。
- 锂电与新能源:极片、电解液和固态电池材料需要在超低湿环境下处理,控湿柜成为产线标配。
- 文博与档案:馆藏文物、胶片和纸质档案的预防性保护标准趋严,恒湿柜采购量稳步上升。
据中国电子学会相关报告,2024年国内半导体领域控湿设备采购额同比增长约22%,其中超低湿柜占比超过六成。
此外,碳中和政策推动节能型控湿柜替代老旧设备,成为新的替换周期起点。
四、未来3-5年预测与选型攻略
未来三到五年,控湿柜将呈现三个明确趋势:一是模块化,用户可按湿度区间和容积灵活组合;二是物联网化,每台设备成为数据节点,支持远程运维与预测性维护;三是绿色化,低GWP制冷剂和热回收设计成为准入门槛。
| 维度 | 当前主流 | 2028年预期 |
|---|---|---|
| 控湿下限 | 5%RH | 1%RH |
| 通信协议 | RS485/Modbus | OPC UA/无线Mesh |
| 能耗指数 | 基准1.0 | 0.65-0.7 |
| 国产化率 | 约55% | 75%以上 |
选型时建议遵循“先定湿度区间,再定容积与接口,最后比能耗与服务”的顺序。对于半导体与锂电客户,优先选择具备氮气循环和在线校准能力的机型;文博用户则应关注湿度均匀性与断电续航。
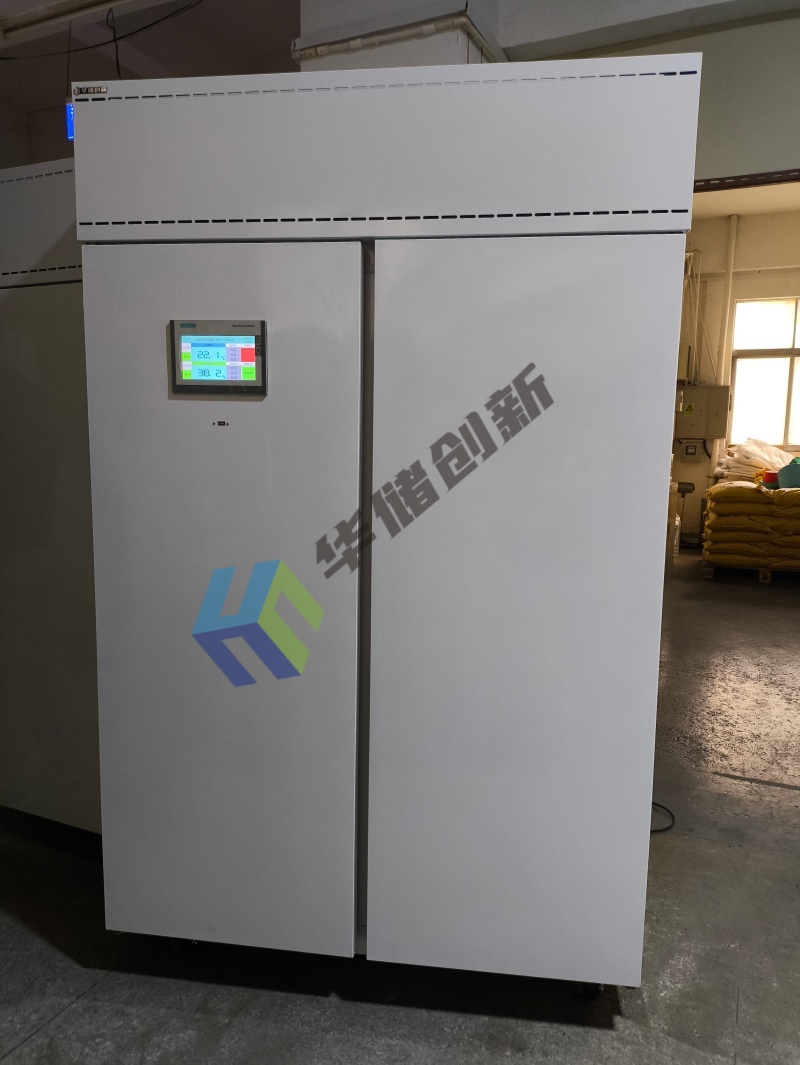
部署层面,建议将控湿柜纳入厂房环境监控系统统一管理,避免形成数据孤岛。同时预留15%-20%的扩容空间,以应对未来产能爬坡。控湿柜虽小,却是精密制造与文化遗产保护中不可替代的一环,其技术迭代与市场扩张值得持续关注。
