


温湿度监控系统正从边缘辅助工具走向核心决策基础设施。2023年全球市场规模约52亿美元,预计2030年突破90亿美元,年复合增长率约8.5%。这场跃迁由三大力量驱动:医药冷链合规、智能建筑节能、以及工业4.0的预测性维护需求。
据MarketsandMarkets报告,2023年全球温湿度监控系统市场规模为52亿美元,预计2028年将达78亿美元,CAGR为8.5%。其中亚太地区增速最快,达11.2%。
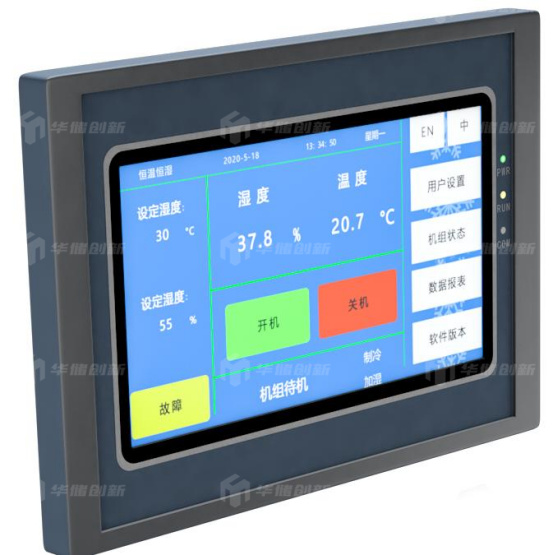
行业格局:从硬件销售到数据服务
传统市场由霍尼韦尔、西门子、艾默生等工业巨头主导,产品以传感器+控制器+本地软件为主。但近年云原生监控平台崛起,如Testo、Elpro、Rotronic推出订阅制SaaS服务,按点位/月收费。这种模式降低了中小客户的门槛,也让厂商获得持续收入。
竞争焦点正从精度(±0.1°C)转向数据价值。头部厂商通过API开放数据,与MES、WMS、BMS系统集成,形成生态壁垒。例如,辉瑞的疫苗冷链监控已要求供应商提供实时温湿度数据接口,而非仅报警记录。
技术演进:无线化、AI化、微型化
三大技术趋势正在重塑产品形态。第一,无线传感器网络(LoRaWAN、NB-IoT、蓝牙Mesh)取代有线部署,安装成本降低60%以上。第二,边缘AI芯片让异常检测本地化,响应时间从分钟级降至秒级。第三,MEMS传感器尺寸缩小至毫米级,可嵌入药品包装或生鲜标签。
| 技术方向 | 2023年成熟度 | 2028年预期 |
|---|---|---|
| 无线传输 | 主流 | 标配,自组网 |
| 边缘AI | 早期 | 广泛用于预测 |
| 能量采集 | 实验室 | 商用试点 |
值得关注的是,数字孪生开始与监控系统融合。通过实时温湿度数据驱动虚拟模型,用户可模拟不同空调策略的能耗与舒适度,实现“先试后调”。
市场驱动力:合规、节能、韧性
三大驱动力中,合规最为刚性。FDA 21 CFR Part 11、EU GMP Annex 11、中国GSP附录5均要求温湿度数据不可篡改、可追溯。这催生了对审计追踪、电子签名、时间戳同步的强需求。
节能则是商业建筑的痛点。美国能源部数据显示,暖通空调占建筑能耗40%以上。基于温湿度监控的按需通风控制,可节能15%-30%。欧盟建筑能效指令(EPBD)修订后,2027年起所有公共建筑需部署连续监测系统。
美国能源部2023年报告指出,采用智能温湿度监控的办公楼,HVAC能耗平均下降22%,投资回收期约2.8年。
韧性需求来自供应链中断风险。新冠疫情后,制药、食品、半导体行业纷纷要求端到端温湿度可见性。例如,台积电要求其化学品供应商提供运输全程温湿度记录,否则不予收货。
未来3-5年预测:三个关键转折
基于当前技术曲线与政策节奏,我们判断2026-2029年将出现三个转折点。
- 2026年:AI预测性维护成为中端标配。 边缘AI芯片成本降至5美元以下,温湿度监控系统可提前2小时预警空调故障,减少非计划停机。
- 2027年:数字产品护照(DPP)强制集成。 欧盟要求药品、电池、食品附载数字护照,温湿度历史成为必填字段。监控系统需支持区块链存证。
- 2029年:自供能传感器大规模商用。 通过温差发电或射频能量采集,传感器电池寿命从3年延长至10年以上,维护成本趋近于零。
对厂商而言,单纯卖硬件的毛利将压缩至15%以下,而数据订阅+分析服务的毛利可达60%-70%。对用户而言,选型时应优先考虑开放API、支持边缘计算、且具备合规审计能力的平台。

温湿度监控不再是一个孤立的仪表盘,而是连接合规、能效与韧性的数据枢纽。未来三年,谁能把数据变成决策,谁就能定义下一个十年的行业标准。
